
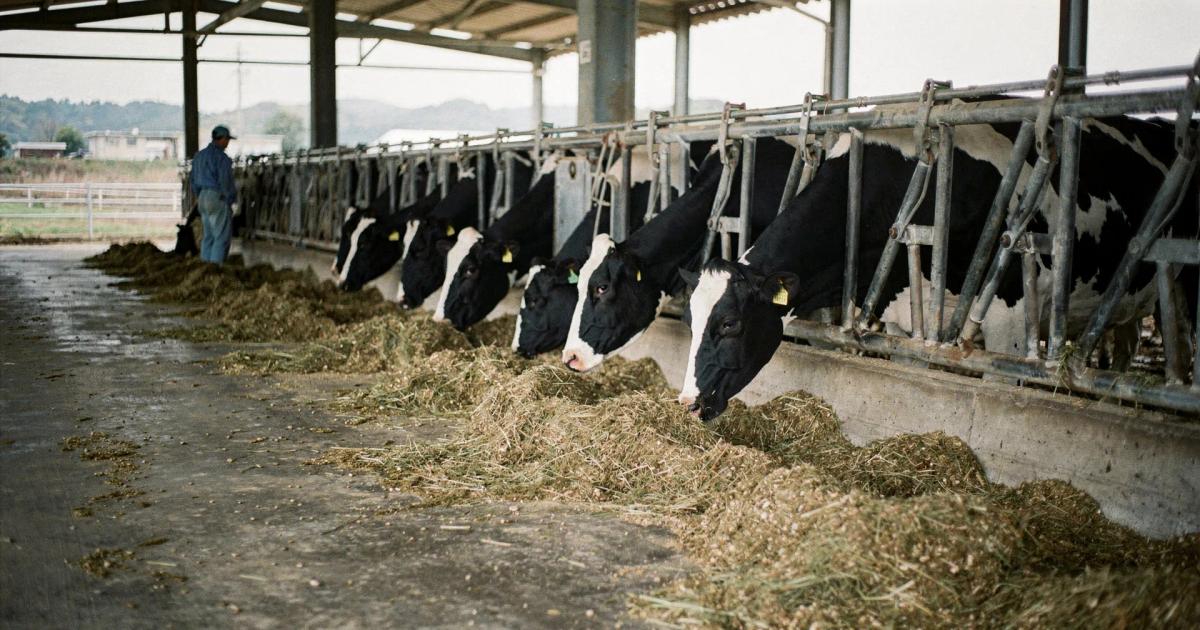
配合飼料価格は2026年度第2四半期で1トンあたり10万3,500円と高止まりが続き、円安・穀物価格変動が畜産農家の収益を直撃している。
主要データ
- 配合飼料価格(2026年Q2):103,500円/トン(農水省、2026年10月公表)
- ドル円レート:158.30円(2026年11月9日時点)
- 輸入物価指数:193.8(2026年9月、2020年=100)
- 和牛去勢A-5:3,053円/kg(東京食肉市場、2026年11月10日)
- 配合飼料原料の輸入依存度:約88%(農水省「飼料をめぐる情勢」2024年度版)
ドル高・穀物高が揃い踏み、飼料コストの高止まりが続く理由
2026年11月9日時点で1ドル158.30円という円安水準が続いており、この為替が畜産農家にとって最もコストを圧迫しやすい配合飼料価格を押し上げる一方で、農水省が2026年10月に公表した「配合飼料供給安定機構」の価格指標では2026年度第2四半期の配合飼料価格が1トンあたり10万3,500円と前年同期比でほぼ横ばいに見えるため、統計上の落ち着きと現場の負担感の強さがずれている。乾乳期の乳牛でも1日あたり約8kg、泌乳期なら15kg以上の配合飼料を消費するため、月換算では450kgから成畜1頭で4万円を超える飼料コストになる計算だ。
教科書では「配合飼料は穀物相場と為替で決まる」と整理されがちだが、実際の現場では海上運賃も無視できない変数であり、2025年以降はパナマ運河の水位低下による通航制限が続いたため代替ルートを使うケースが増え、結果として運賃が1.2倍から1.5倍に跳ね上がった地域もある。北海道の酪農家が「トウモロコシの値段は下がったのに飼料代は下がらない」と語る背景には、穀物価格だけでは説明しきれない複合要因が重なっている。
2026年11月10日の東京食肉市場では和牛去勢A-5の加重平均が3,053円/kgと底堅い一方で、豚生体のせり並価格は580円/kgで前週比でやや軟調であり、と畜頭数も牛430頭、豚945頭と標準的な水準にとどまるため、この価格差からは肉質評価が高い和牛には需要があるものの、豚肉では飼料高を販売価格へ転嫁しにくい構造がなお残っていることが見て取れる。養豚農家の採算は、依然として厳しい局面にある。
配合飼料価格安定制度の限界と、現場で起きている分娩遅延
農水省は配合飼料価格安定制度を運用し、価格急変時には補塡金を支給しているが、この制度は基準価格との差額を埋める仕組みであるため、価格が高止まりする期間が長引くと基準価格そのものが押し上がり、結果として高い水準が新たな基準として固定されやすいという構造的な弱点を抱える。2024年度には基準価格が前年比で約8%上昇し、補塡額が実質的に圧縮された。
鹿児島県の肉用牛繁殖農家では、この飼料高を背景に分娩間隔が伸びるケースが報告されており、本来は分娩後60日から90日で次の発情を迎えて受精させるのがセオリーだが、栄養状態が悪化すると発情発見が難しくなるため、分娩間隔が13カ月から14カ月に延び、年間の子牛生産頭数が減ることで売上の減少へつながっている。ある農家は「配合飼料を減らして粗飼料主体にしたが、ボディコンディションスコア(BCS)が3.0を割り込み、結局配合飼料を戻した」と語っており、粗飼料だけでは泌乳量や繁殖成績を維持しにくい現実がうかがえる。
宮崎県では哺育期の子牛に与える代用乳のコストも上昇しており、2026年10月時点で25kg入りの代用乳が1袋あたり約8,500円から9,200円となっているうえ、母牛の乳量が不足する場合に使うこの資材も輸入原料に依存しているため、為替の影響をまともに受ける。しかも哺育期の栄養不足は離乳後の発育に直結するため、この段階では単純な節約がしにくい。
2025年の見通しとトウモロコシ・大豆粕の国際市況
結論からいえば、2025年から2026年にかけて配合飼料価格が劇的に下がる材料は乏しく、米国農務省(USDA)の2024年10月時点の見通しでも、トウモロコシの2025/26年度期末在庫率は約14.5%と前年並みであり、大豆は中国の輸入需要がやや減速するものの供給過剰には至らない見込みであるため、穀物価格が急落する展開は想定しにくい。先行きは、総じて重い。
為替についても、日米金利差が縮まる局面が来ない限り円高への反転は期待しにくく、日本銀行が追加利上げに動くかどうかが焦点だが、2026年11月時点では慎重姿勢が続いているため、仮に2027年にかけて緩やかな円高に振れたとしても、1ドル150円台前半が精いっぱいという見方が大勢となっている。つまり飼料コストは、現状の高値圏で横ばいから微増というシナリオが有力視されている。
配合飼料原料の約88%を輸入に依存する日本にとって、国際穀物市況と為替は農家がコントロールできない外部変数であり、農水省の「飼料をめぐる情勢」(2024年度版)ではこの依存度を2030年までに80%台前半まで引き下げる目標を掲げているものの、実現には国産飼料作物の増産のみならず流通網の整備も不可欠であるため、短期で劇的な改善を見込むのは難しい。構造転換には、どうしても時間を要する。
へたり牛と早期淘汰、現場で進む生産調整の実態
飼料高が長期化すると、現場では「へたり牛」の早期淘汰が進みやすくなり、へたり牛とは起立不能や慢性的な跛行により生産性が低下した牛を指すが、通常なら治療やリハビリで回復を図る場面でも、飼料コストが高い状況では治療費と飼料代を天秤にかけて早期に廃用する判断が増えるため、北海道の酪農家からは「1頭あたり月6万円の飼料代がかかるなら、泌乳量が20kg台に落ちた牛は即廃用」という声も聞かれる。回復を待つ余地が、以前より狭まっている。
岩手県の肉用牛肥育農家では、立ち上がりの悪い子牛を導入時点で避ける動きが強まっており、立ち上がりとは哺育から育成期にかけての発育速度を指す現場用語だが、生後3カ月で体重100kgを切るような子牛はその後の肥育期間が延びてしまうため、飼料コストが増大する。市場価格が同じなら早く出荷できる牛のほうが利益率は高く、結果として導入価格が高くても発育の良い子牛に人気が集中し、セリ値の二極化が進んでいる。
養豚でも同様の傾向があり、分娩介助が必要な母豚は次回以降も難産になるリスクが高いため、飼料費をかけて維持するより早期に更新して生産性の高い母豚に入れ替えるほうが合理的という判断が広がっている。実際、宮崎県の養豚農家では平均産次数が2019年の5.2産次から2025年には4.8産次に短縮しており、この数字からも母豚の早期淘汰が進んでいることが読み取れる。
エコフィードと国産飼料、導入のハードルと現実的な選択肢
配合飼料価格の上昇を受け、食品残渣を原料とするエコフィード(リサイクル飼料)に注目が集まっており、農水省の「エコフィード利用実態調査」(2023年度)によれば、全国で約220万トンのエコフィードが製造され、うち約60%が養豚、30%が酪農・肉用牛で利用されているうえ、コストは配合飼料の7割から8割程度に抑えられるケースが多い。数字だけを見れば、導入メリットは小さくない。
だが導入には条件があり、エコフィードは水分含量が高く保存性が低いため、製造拠点から50km圏内の農家でないと輸送コストが嵩んでメリットが薄れ、九州や関東の都市近郊では利用が進む一方で、北海道や東北の中山間地では選択肢に入りにくいのが実情となっている。ある北海道の酪農家は「週2回の配送でエコフィードを受け取る体制が組めず、結局配合飼料に戻した」と話す。
国産飼料作物の増産も一つの選択肢であり、稲発酵粗飼料(稲WCS)や飼料用米の作付けは、2022年度で稲WCSが約10万ha、飼料用米が約9.8万haまで拡大した(農水省「作物統計」2022年度)ものの、飼料用米の栄養価は輸入トウモロコシに劣るため、配合割合を高めすぎると乳量や増体が低下する。現場では、配合飼料の2割から3割を上限とする運用が一般的だ。
岡山県の繁殖農家では、地元のJAが主導する飼料用米の利用組合に参加し、配合飼料に地元産の飼料用米を15%混合することで1トンあたり約4,000円のコスト削減に成功したが、これは地域ぐるみで乾燥・調製施設を整備したからこそ実現した事例であり、個別農家が単独で取り組むには設備投資の壁が高い。地域基盤の有無が、導入の成否を左右している。
価格転嫁と販路確保、消費者理解を得るための情報発信
飼料高を乗り越える最も直接的な手段は販売価格への転嫁だが、量販店向けの出荷が中心の場合は価格交渉力が限られる一方で、産直販売や契約取引を持つ農家は飼料費の上昇分を価格に反映しやすく、熊本県の肉用牛農家では県内のレストランと直接契約し、枝肉価格を四半期ごとに見直す仕組みを導入している。飼料価格の推移を共有し、背景を説明しながら理解を得ることで、安定した取引を維持している。
消費者への情報発信も欠かせず、SNSやウェブサイトで飼料コストの推移や農場の取り組みを公開し、「なぜ値上げが必要なのか」を説明する農家が増えているうえ、北海道の酪農家はInstagramで毎月の飼料費と生乳生産量をグラフ化して投稿し、フォロワーからの理解と応援を得ている。透明性の高い発信は、単なる説明にとどまらずブランド価値の向上にもつながっている。
よく「国産肉は高いから売れない」と言われるが、それは「消費者が価値を理解していない」という前提が抜けており、実際には飼料の安全性や飼育環境に関心を持つ消費者層は確実に存在するため、その層に届く言葉と販路をどう設計するかが価格転嫁の成否を分ける。単に値上げを告げるのではなく、背景まで含めて伝える工夫が求められている。
今すぐ見直すべきコスト管理と次の一手
飼料価格の高止まりが続く前提で農家が取るべき次の一手としては、まず飼料の在庫管理を徹底することが挙げられ、配合飼料の価格は四半期ごとに改定されるため、値上げ前のタイミングでまとめ買いできれば数カ月分のコストを抑えられるが、保管環境が悪いとカビや酸化で品質が落ちるため、通気性のよい飼料庫と適切な在庫回転が前提になる。在庫は備えになる一方で、管理を誤れば損失要因にもなりうる。
次に必要なのが給与設計の見直しであり、栄養計算ソフトを使って必要最低限の栄養素で最大のパフォーマンスを引き出す配合を探ることに加え、泌乳牛なら乳タンパク率や乳脂肪率をモニタリングして過剰給与を避け、肥育牛なら出荷月齢を短縮できる育種改良や、肥育前期の粗飼料比率を高めて配合飼料を節約する工夫が求められる。こうした積み重ねが、最終的な飼料効率の差として表れやすい。
発情発見の精度向上も見逃せず、分娩間隔が1カ月延びれば年間の子牛生産頭数が減って売上が減るため、発情発見装置や活動量センサーの導入は初期投資がかかるものの、空胎日数の短縮により投資回収は3年から4年で可能というデータもある(畜産技術協会の2023年調査)。繁殖管理の改善は、飼料費対策と別枠ではなく収益確保と直結している。
最後に、経営全体のキャッシュフローを把握し、飼料費が売上の40%を超えたら危険信号と捉えたうえで、その前に金融機関や畜産コンサルタントに相談して経営改善計画を立てる必要があり、補助金や融資制度の活用も選択肢に入るが、条件や金額は年度ごとに変わるため、地元の農業改良普及センターや農協の最新情報を確認することが重要となる。手元資金が逼迫してから動くより、余力がある段階で打ち手を整理しておくほうが対応の幅は広がる。
関連記事: 飼料米で配合飼料コスト3〜5割削減!失敗しない収穫と乾燥管理の実践ポイント
関連記事: 世界の牛肉生産量ランキング2023年版|米国・ブラジル・中国の生産方式と経営戦略への活用法
この記事は「畜産経営入門 — 収益構造と経営改善の基礎」の関連記事です。畜産に関する体系的な知識はこちらのガイドをご覧ください。
この分野の統計データは「畜産の統計データ」で、グラフとテーブルで一覧できます。