
世界の牛肉生産量は米国・ブラジル・中国が上位を占めるが、国別ランキングだけでは実務上の判断材料にならない。生産方式・品質・流通構造の違いを理解して初めて、自場の経営戦略が見えてくる。
主要データ
- 世界の牛肉生産量(2023年):約7,260万トン(FAOSTAT)
- 米国の牛肉生産量(2023年):約1,262万トン(USDA)
- 日本の牛肉生産量(2023年度):約48.6万トン(農水省畜産統計)
- ブラジルの輸出シェア(2023年):世界の約21.4%(USDA)
海外の牛肉生産量を見ても自場の経営改善には直結しない理由
毎年発表される世界の牛肉生産量ランキングを見て、「米国が1位か、自分には関係ない」と受け流してしまう場面は少なくないが、これは肉用牛経営では典型的な判断ミスであり、上位国の数字だけを追っても自場の子牛価格や枝肉相場との因果関係はつかみにくいため、海外生産動向を読む際には各国の生産方式・流通構造・消費形態という3つの要素を重ねて理解する必要がある。
2026年11月11日時点の東京食肉市場では、和牛去勢A-5の加重平均が3,083円/kgで推移しており、同日のドル円相場は158.30円まで円安が進行していたが、この2つの数字を別々に眺めるだけでは意味が薄く、輸入牛肉との価格差がどう広がるのかという視点で結び付けて初めて販売戦略に落とし込める。しかも、日本の牛肉自給率はカロリーベースで約36%(農林水産省「食料・農業・農村白書」令和5年版、2022年度数値)にとどまるため、輸入肉の動向は国内市場に強く波及してくる。
世界の牛肉生産量上位国の構造を分解する
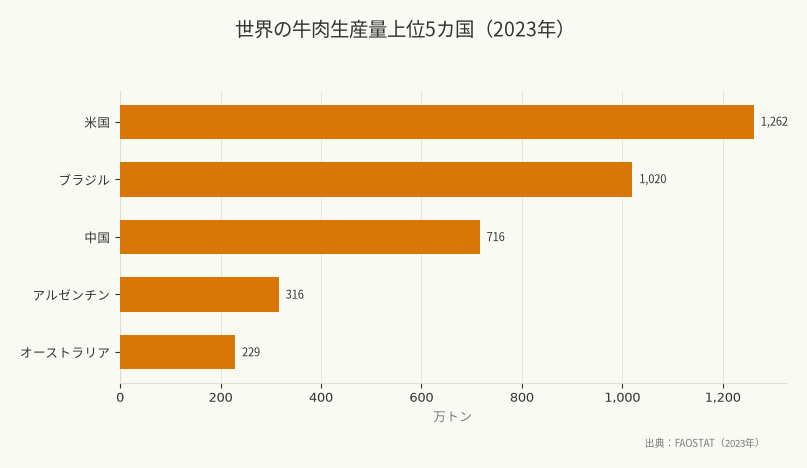
FAOSTAT(国連食糧農業機関統計データベース)の2023年データによれば、世界の牛肉生産量は約7,260万トンに達し、上位5カ国は米国(約1,262万トン)、ブラジル(約1,020万トン)、中国(約716万トン)、アルゼンチン(約316万トン)、オーストラリア(約229万トン)となっているが、現場で重要なのは順位そのものではなく、その数字を支える生産背景である。なお国内の肉用牛飼養頭数は約254万頭(農林水産省「畜産統計」2023年)で、うち黒毛和種は約178万頭と全体の約7割を占める。
米国が生産量トップに立つ背景には、穀物肥育(フィードロット)方式の高い効率があり、中西部のコーンベルト地帯では1カ所で数万頭規模の肥育を行う施設も珍しくない。飼料効率は日本の和牛肥育の約1.5倍で、出荷月齢は14〜18カ月が標準であるのに対し、日本の和牛肥育は28〜32カ月齢で出荷するため、同じ「牛肉生産」という言葉でも生産サイクルは2倍近く異なっており、この構造差を押さえないまま数量だけ比較しても実務にはつながりにくい。
ブラジルの草地肥育と輸出戦略
ブラジルは2023年に初めて米国を抜いて生産量2位に浮上した年もあるほど近年の拡大が目立つが、その土台にあるのは広大な草地資源と粗放的な生産方式であり、セラード地域では1頭あたり1〜2ヘクタールの放牧地を使って穀物飼料をほとんど与えずに肥育するため、生産コストは米国の半分以下に抑えられる一方、脂肪交雑はほぼゼロに近い。
ブラジル産牛肉の輸出シェアは世界の約21.4%(USDA 2023年データ)で、中国・香港・エジプトといった新興市場向けが中心となる。日本への輸入は衛生基準の問題で長年制限されてきたが、2024年以降は一部施設からの輸入が再開された。現場で見逃せないのは、この低価格帯の輸入肉が国内の加工・外食向け需要を奪う点であり、和牛経営では高級部位への直接影響は小さいと考えがちでも、切り落としや焼肉用の需要減少が子牛価格の下押し圧力として波及することがある。
中国の生産拡大と自給率向上
中国の牛肉生産量は過去10年で約2.3倍に増加しており、その背景には中間所得層の急増と牛肉消費の習慣化があるが、中国の「牛肉」には水牛肉も含まれるため、FAOSTATの数字をそのまま黄牛(肉用牛)の生産量と読んでしまうと実態を取り違えやすい。農業農村部の統計では、2022年時点で黄牛の割合は全体の約68%とされる。
中国は国内生産を拡大しながら輸入量も増やしており、2023年の牛肉輸入量は約283万トン(中国海関総署)で世界最大の輸入国となった。主な輸入先はブラジル・アルゼンチン・ウルグアイで、穀物肥育ではなく草地肥育の赤身肉が中心である一方、日本の和牛輸出戦略では中国を最重要市場と位置づけるものの、現地の消費構造は赤身志向が強いため、霜降り和牛は富裕層向けのニッチ市場にとどまっている。
生産方式別に見た牛肉の質的差異
世界の牛肉生産を語る際には、「グラスフェッド(草地肥育)」と「グレインフェッド(穀物肥育)」という二分法がよく使われ、教科書的には前者が赤身主体、後者が霜降りに向くと整理される。だが、現場でこの分類だけを頼りにすると見誤りやすい。というのも、「穀物肥育」の定義は国ごとに異なり、同じ用語で比較しても品質や仕上がりの中身まで一致するわけではないからだ。
米国では肥育後期の120〜180日間に穀物飼料を給与すればグレインフェッドと呼ぶ一方、日本の和牛肥育では生後8カ月齢から出荷まで約20〜24カ月間、濃厚飼料を給与し続ける。この差は5倍以上に及び、脂肪交雑の入り方だけでなく、肉色の鮮やかさや風味の複雑さにも直結するため、単語が同じでも品質の中身まで同一とみなすことはできない。
オーストラリアの二極化戦略
オーストラリアは生産量で世界5位だが、輸出量ベースでは世界2位に位置しており、国内消費が少ないため生産量の約75%を輸出に回す典型的な輸出志向型産業となっている。特徴的なのは、グラスフェッドとグレインフェッドを明確に分けて生産・販売している点で、輸出先ごとの需要に合わせて商品設計を変えているところにある。
グラスフェッドは主に欧州・米国向けで、「自然放牧」「環境配慮」を訴求する。一方、日本・韓国向けにはグレインフェッドの「WAGYU」ブランドを投入している。このWAGYUは1990年代に日本から輸出された和牛の血統を使った交雑種であり、脂肪交雑はBMS 3〜5程度まで入るが、日本の和牛(BMS 8〜12が高級品)と比べると霜降りは控えめで、価格は和牛の4〜5割程度に抑えられる。
現場で問題になりやすいのは、この「WAGYU」表示が日本国内の消費者に混乱を与える点である。オーストラリア産WAGYUと国産和牛を区別せずに販売する小売店もあり、表示の受け止め方に差があるため、和牛ブランドの希薄化につながる懸念が見て取れる。
ランキング上位国の生産動向を自場経営に活かす手順
世界の生産量ランキングは、眺めるだけでは経営改善に結び付きにくいが、自場の販売先、輸入肉との競合関係、コスト変動要因、為替、検疫情報へと順に落とし込めば、数字は判断材料として使えるようになる。以下では、その変換手順を整理する。
Step 1: 自場の販売先と競合する輸入肉の原産国を特定する
まずは、自場の牛肉がどの流通チャネルに乗っているかを確認したい。系統出荷で卸売市場経由なら、競合するのは米国産・オーストラリア産の穀物肥育牛である。直販や飲食店直納なら価格帯によって競合相手が変わり、1kg単価3,000円以上なら国産牛・交雑種、1,500〜2,500円なら米国産チョイスグレード、1,500円以下ならオーストラリア産グラスフェッドが競合になる。
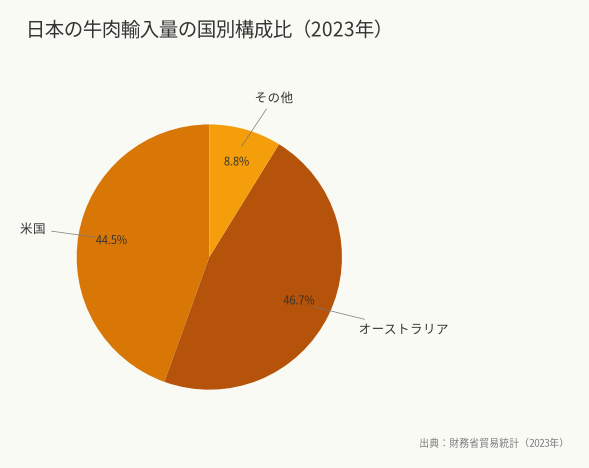
財務省貿易統計(2023年)によれば、日本の牛肉輸入量は約67.8万トンで、うち米国産が約30.2万トン(構成比44.5%)、オーストラリア産が約31.7万トン(同46.7%)を占める。この2カ国で輸入量の9割以上を占めているため、自場が競合を意識する際の起点は、まず米国とオーストラリアの生産動向ということになる。
Step 2: 主要輸出国の生産コスト変動要因を追跡する
米国産牛肉の生産コストを左右する最大要因はトウモロコシ価格であり、フィードロットでは1頭あたり約2.3〜2.7トンのトウモロコシを消費するため、シカゴ商品取引所のコーン先物相場が肥育コストにほぼ直結する。2022年にはウクライナ情勢の影響でコーン価格が高騰し、米国産牛肉の輸出価格も上昇したが、この時期に広がった「輸入肉が高いから和牛が売れる」という見方は単純化しすぎで、実際には外食・中食の牛肉使用量自体が減少したため、和牛への引き合いも強まり切らなかった。
オーストラリアでは干ばつが生産コストと供給量の両方を左右する。2018〜2020年の大干ばつでは、牧草不足で繁殖雌牛を大量淘汰した結果、2021年以降の生産量が減少した。干ばつ、淘汰、生産減、価格上昇というサイクルは3〜5年周期で起こるため、オーストラリア農業資源経済科学局(ABARES)の四半期レポートを追うと、先行指標として活用しやすい。
Step 3: 為替変動と輸入価格のタイムラグを計算する
2026年11月9日時点でドル円相場は158.30円まで円安が進んだが、教科書どおりに「円安なら輸入肉高、国産牛有利」と読んでしまうと、販売現場では判断を誤りやすい。なぜなら、為替変動が輸入肉の店頭価格に反映されるまでには約2〜3カ月のタイムラグがあり、商社は先物為替でヘッジしているため、相場が動いたその日に価格が切り替わるわけではないからである。
肉用牛経営では、為替が円安方向に動いた時点で「3カ月後には輸入肉が値上がりするかもしれない」と見込み、出荷時期を調整する考え方が出てくる。ただし、同じ発想で生産者が一斉に動けば出荷集中で枝肉相場が下落するリスクもあるため、為替だけではなく、と畜頭数の推移も合わせて追う必要がある。2026年11月11日の東京食肉市場のと畜頭数は牛430頭であり、この水準が週ごとにどう変わるかが需給判断の手掛かりになる。
Step 4: 輸出国の検疫・衛生基準変更を監視する
牛肉の国際貿易では、BSE(牛海綿状脳症)や口蹄疫といった疫病リスクが輸入停止措置に直結するため、生産量や価格より先に検疫条件が市場を動かすこともある。2003年の米国BSE発生時には、日本は米国産牛肉の輸入を全面停止し、再開まで2年以上を要したが、この間は国産牛肉価格が上昇した半面、外食産業の牛肉離れも進んだため、単純に国内生産者に追い風と整理できる状況ではなかった。
2024年にはブラジルの一部州で口蹄疫清浄化が認められ、日本への輸出が部分再開された。当初は影響が限定的と見られたものの、2025年に入ってからブラジル産の輸入量が急増し、加工・外食向けの価格帯で競合が強まっている。農林水産省の「畜産物輸入実績」(月次公表)を見ると、ブラジル産の輸入量は2024年1〜9月で前年比約3.7倍に増加した。
Step 5: 自場の差別化ポイントを「輸入肉と比較して」明確化する
海外生産動向を追う最終目的は、自場の強みを言い換えることではなく、輸入肉との比較の中で再定義することにある。「国産だから安心」「和牛だから美味しい」といった抽象的な訴求だけでは価格競争を避けにくく、比較対象を明確にしたうえで違いを数値化・言語化してこそ、販売先との会話が実務的な水準に近づいていく。
たとえば米国産牛肉の平均出荷月齢は16カ月齢、オーストラリア産グレインフェッドは20カ月齢であるのに対し、和牛肥育は30カ月齢前後で出荷する。この月齢差は脂肪の風味(オレイン酸含有率)や肉質の緻密さに影響し、和牛のオレイン酸含有率は平均55〜60%(品種・肥育方法により変動)とされ、米国産プライムグレードでは40〜45%程度であるため、「長期肥育による脂肪の質的優位」という説明に具体性を持たせやすい。
北海道十勝地域のある肥育農家は、自場の和牛と米国産プライムを同条件で加熱し、脂の融点差を顧客に体感させる試食会を開いている。和牛の脂は25〜27℃で融け始めるのに対し、米国産は30〜32℃と高く、口の中で融ける温度差が食感の違いとして伝わりやすいため、この「融点の違い」を訴求材料にすることで、単価3,500円/kgでも直販で完売している。
よくある失敗と対処法
失敗例1: 生産量ランキングだけ見て「米国には勝てない」と諦める
宮崎県の繁殖農家が2021年に廃業を検討した際、「米国の生産量は日本の26倍もある。価格競争では絶対に勝てない」と語ったが、この判断は比較の前提がずれている。米国産と和牛は市場セグメントが異なり、米国産が強いのは1kg単価1,500〜2,500円の中価格帯で、和牛が主に勝負するのは3,500円以上の高価格帯である。さらに、国内の牛枝肉生産量を見ると和牛は約20.9万トン、乳用種は約14.8万トン、交雑種は約10.7万トン(農林水産省「畜産物流通統計」2022年度)で、和牛だけが国内生産の全てではない。
対処法としては、自場の牛肉がどの価格帯で流通しているかを正確に把握することが先になる。系統出荷であれば、東京食肉市場の「食肉市場速報」など卸売市場の価格情報で枝肉の落札単価を確認でき、A-5等級で3,000円/kgを超えていれば、米国産と真正面から競合する価格帯ではなく、むしろ国産交雑種や乳用種肥育との比較が重要になってくる。
失敗例2: 輸入量増加を見て即座に出荷時期を遅らせる
2024年春、ブラジル産牛肉の輸入再開が報道された際、一部の肥育農家は「輸入肉が増えるから相場が下がる」と見て、出荷予定だった肥育牛の出荷を2カ月遅らせた。ところが、結果として飼料費が余計にかかり、さらに出荷遅延による過肥で枝肉の格付けまで下がってしまった。
輸入肉の増加が国内相場に影響するまでには、通関、保管、加工、小売という流通段階を経るため、一般に3〜6カ月のタイムラグがある。ブラジル産は冷凍で輸入されるため、解凍・加工の時間も加わる。したがって、輸入統計を見る際には「通関ベース」と「小売ベース」の時間差を踏まえ、短期の数字だけで拙速に出荷調整へ踏み切らないことが重要になる。
失敗例3: 為替の円安を「追い風」と考えて生産拡大する
2022年の円安局面で、「輸入肉が高くなるから国産牛が売れる」と判断し、繁殖雌牛を増頭した農家がいた。しかし2023年後半には円高方向に反転し、加えて飼料価格の高騰で生産コストも上昇したため、増頭した子牛が出荷適齢期を迎える2025年には枝肉相場が低迷し、赤字出荷に陥った。
為替は短期的な変動が大きく、為替動向だけを根拠に生産規模を変えるのは危うい。肉用牛経営では、繁殖なら分娩から子牛出荷まで約8カ月、肥育なら導入から出荷まで約20〜24カ月を要するため、この生産サイクルを踏まえると、見るべきなのは為替の現在値そのものではない。ただ、1〜2年後の為替予測は専門家でも難しいため、経営判断に使うなら短期の出荷調整に限定して扱うほうが現実的である。
安全上の注意点
海外疫病情報の正確な収集
世界の牛肉生産動向を追う過程では、海外の疫病発生情報にも触れることになる。BSE、口蹄疫、ランピースキン病など、国際獣疫事務局(WOAH)が定める届出伝染病の発生情報は、農林水産省の「海外病害虫情報」や動物検疫所のウェブサイトで確認できるため、最初に情報源の優先順位を決めておくと、現場の対応がぶれにくい。
注意したいのは、SNSや一般ニュースでの情報拡散である。2023年にインドネシアで口蹄疫が発生した際には、「アジア全域で口蹄疫が蔓延している」という誤情報がSNSで流れ、一部の畜産農家が過剰な防疫対応でコストを増やした。発生国、発生地域、対象畜種、輸入規制の有無を切り分けて確認するためにも、公的機関の一次情報を当たる習慣が欠かせない。
価格情報の誤解によるリスク
海外の牛肉価格を比較する際に、「CIF価格」「FOB価格」「卸売価格」「小売価格」の違いを押さえていないと、数字はかえって判断を狂わせる。CIF(運賃・保険料込み価格)は日本の港に着いた時点の価格であり、そこに関税、通関手数料、国内物流費が加算されて卸売価格となり、さらに小売マージンが乗って店頭価格になる。
そのため、「米国産牛肉のCIF価格が1kgあたり800円だから、国産牛肉3,000円は高すぎる」といった比較は意味を持ちにくい。CIF価格に各種コストを加算すると、米国産でも店頭価格は1,800〜2,200円/kg程度になる。価格比較では、同じ流通段階の価格同士を比べるという原則を外さないことが、数字の読み違いを防ぐうえで重要である。
次にやるべきこと
世界の牛肉生産量ランキングを理解した後に必要なのは、知識を増やすことではなく、自場の経営データと照合して使える形に変える作業である。月齢別コスト、月次の輸入統計、販売先との交渉材料という3つに分けて整理すると、海外動向は日々の判断へ落とし込みやすくなる。
ステップ1: 自場の生産コストを月齢別に分解する
肥育経営であれば、導入から出荷までの月齢ごとに飼料費・敷料費・光熱費を記録したい。1頭あたり総コストだけでは改善ポイントが見えにくく、月齢20〜24カ月の肥育後期が最もコストのかかる時期で、飼料摂取量は1日あたり10〜12kgに達するため、この時期の飼料効率(TDN摂取量に対する増体重)を改善できれば、出荷月齢を1〜2カ月短縮し、米国産との生産効率差を少しずつ縮められる。
ステップ2: 輸入統計を月次でチェックする習慣をつくる
財務省の「貿易統計」は毎月下旬に前月分が公表され、牛肉の輸入量・輸入単価を国別に確認できるため、米国産・オーストラリア産の動向を追跡する基礎資料として使いやすい。輸入量が前年同月比で10%以上増加した月の3〜4カ月後には国内の枝肉相場に影響が出る傾向があるため、この先行指標を押さえておくと出荷時期の微調整に役立つ。
ステップ3: 販売先との価格交渉材料を準備する
直販や契約取引を行っている場合、海外生産動向のデータは価格交渉の材料になる。「米国でトウモロコシ価格が上昇しており、6カ月後には輸入肉の価格が上がる見込みです。当農場の価格据え置きは競争力があります」という説明は具体性がある。逆に輸入肉が値下がりする局面では、「国産牛肉の価値は価格ではなく、長期肥育による風味の深さにあります」という差別化トークへ切り替える余地が出てくる。
岩手県のある肥育農家は、毎月の輸入統計と国内枝肉相場をグラフ化し、取引先の飲食店に送付している。「データを見せてくれる生産者は信頼できる」と評価され、価格改定の際も理解を得やすくなった。データは武器であり、見せ方と使う場面を整えることで、交渉材料として機能しやすくなる。
ベテランの繁殖農家が「世界のランキングなんて気にしたことはない。ただ、輸入肉の値段が上がるか下がるかだけは見ている。それが子牛価格に響くから」と語るように、現場で問われるのは順位そのものではない。ランキングの背後にある市場の力学を読み取り、自場の販売と生産の判断へつなげられるかどうかが実務上の分かれ目になっている。
関連記事: 枝肉重量とは?計算方法と歩留まり・格付け・相場価格の基礎知識
関連記事: 2025年畜産飼料価格の見通しと高騰が続く配合飼料の現状
この記事は「畜産経営入門 — 収益構造と経営改善の基礎」の関連記事です。畜産に関する体系的な知識はこちらのガイドをご覧ください。
この分野の統計データは「畜産の統計データ」で、グラフとテーブルで一覧できます。